

Últimamente escuchamos a economistas expresar que hay tres sectores de la Argentina a los que les va bien: la energía, con eje en Vaca Muerta, la minería, principalmente en el NOA, y el campo.
Lamentablemente necesito disentir con estas apreciaciones, pues generalizan primero que el campo es solo la Argentina central, y por otro lado que se levante una buena cosecha, crezcan las exportaciones, y que, sobre todo, les vaya bien a los exportadores de granos: no significa que al todo el campo le vaya bien. Veremos qué dicen los números. Se confunde volumen y quizás precios con rentabilidad, lo único importante cuando analizamos los resultados de los productores.
El campo no es solo la pampa húmeda, sino que hay miles de productores y agroindustriales en todas y cada una de las provincias que conforman el entramado productivo de las economías regionales, que para nada les está yendo bien. Hace unos días, este medio informaba el semáforo de economías regionales que publica mensualmente Coninagro y, sobre 19 sectores analizados, solo exhibe a los granos, bovinos, ovinos, miel y papa como los únicos en verde, lo que significa que les estaría yendo razonablemente bien. A los siete sectores que ya estaban en rojo en meses anteriores (yerba, arroz, vino y mosto, hortalizas, algodón, leche y mandioca) se sumaron la forestación y los cítricos. El resto de los sectores analizados están en amarillo, o sea en riesgo, y son tabaco, peras y manzanas, aves, porcinos, y maní, sectores que también presentan una combinación de precios que no logran recomponer completamente su poder de compra frente a la inflación.
El Niño: nadie puede impedir que ocurra, pero sí evitar buena parte de sus daños
Analizados los números de estos sectores, el principal factor de deterioro está en los costos, que crecen y crecen muchas veces por encima de la inflación, mientras los precios que perciben los productores se mantuvieron prácticamente estancados o creciendo por debajo de la inflación.
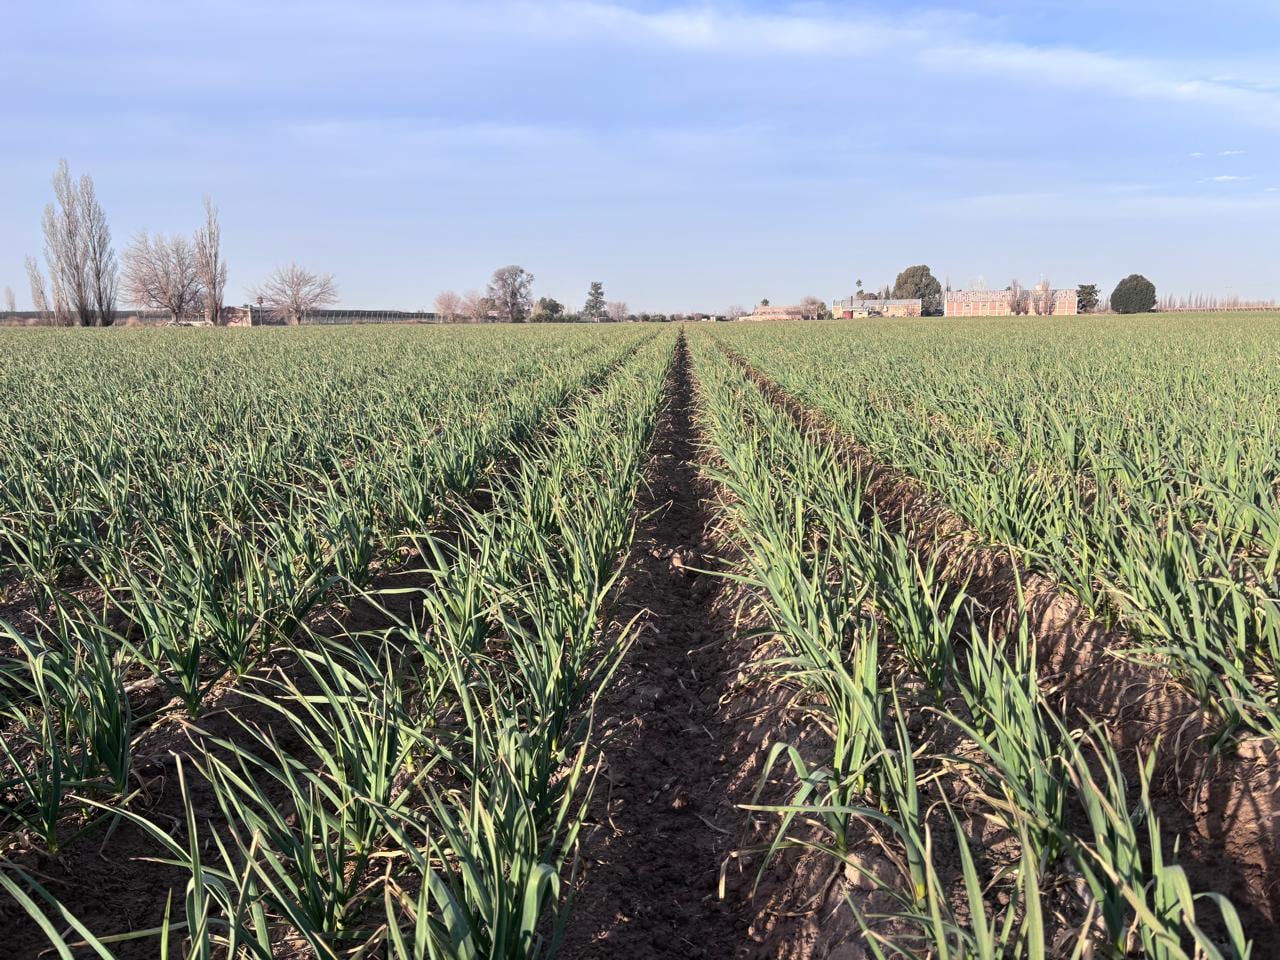
También CRA planteaba hace unos días cuánto gana un productor de Ajo del Valle de Uco y alarmaba ver los índices negativos de rentabilidad (menos -38% antes de impuestos, y menos – 68 % luego de los mismos). Queda claro entonces que cuando se refieren al campo como uno de los sectores estrella del “modelo Milei”, pareciera que no toman en cuenta ciertos datos, y vemos entonces como algunos indicadores y números del agro no se condicen para nada con estas afirmaciones.
Tipo de cambio
Hace algún tiempo algunos dirigentes rurales afirmaban que el campo no necesita un dólar más competitivo. Quizás son definiciones un tanto arriesgadas y/o hasta con matices oficialistas, atento a que la mayoría de los economistas del país hablan o de un dólar atrasado, un dólar barato, o un dólar al menos que no ha seguido a la inflación. Si tomamos el Índice de Tipo de Cambio Real Multilateral que publica el BCRA, el mismo está en niveles cercanos a 85 puntos, lo que habla de un nivel de apreciación del peso de al menos 15 puntos respecto al periodo base (posdevaluación de diciembre del 2015).
Si analizamos este año 2026: vemos cómo la inflación acumulada a septiembre alcanza a 23,6%, mientras el dólar oficial solo elevó su valor en torno al 4%. Los números son claros, ¿no? Muchas de nuestras cadenas dependen en gran medida de las exportaciones, o sea vinculadas directamente al tipo de cambio oficial. No soy economista para abundar en más análisis al respecto, pero sí productor agropecuario, y vemos cómo mes a mes los costos aumentan, y cómo han superado a la inflación. En resumen, el campo ha ido perdiendo día a día competitividad, y ello ha impactado en la rentabilidad de muchos sectores, principalmente en la mayoría de las economías regionales.
La ganadería ovina patagónica atraviesa serios problemas de sequías y competencia del guanaco y depredadores, los productores de fruta de pepita y carozo de los valles irrigados angustiados por los magros precios cobrados en la campaña. Ni qué hablar de los ajeros y yerbateros que en muchos casos ni siquiera cosecharon, y así podría seguir nombrando a la mayoría de las cadenas.
Nuestro país se ha puesto caro en dólares para producir: a modo de ejemplo, el costo de producir un cajón de limones en Tucumán es prácticamente el doble que hacerlo en Sudáfrica. Y así podríamos nombrar a la mayoría de las economías regionales que además no tienen retenciones, y su problema es de falta de rentabilidad y competitividad. Por eso considero que no a todo el campo le va bien, y los números así lo indican.
Momento
El sector agropecuario vive momentos particulares, solo basta ver la cantidad de empresas del agro que comienzan a tener cheques rechazados en los últimos meses con situaciones financieras complejas. Muchas se suman a la gran cantidad de pymes que han debido cerrar sus puertas. También la industria de maquinaria agrícola atraviesa momentos difíciles.
Es cierto que las pequeñas rebajas en las retenciones han sido tomadas como una señal positiva, pero poco ha cambiado a la falta de rentabilidad para muchos productores de algunos cultivos tradicionales (sobre todo en zonas más alejadas de los puertos, con rinde no muy altos o en campos alquilados).
El principal problema es que el valor de la divisa no es competitivo para equilibrar las estructuras crecientes de costos del sector agropecuario. Un dólar barato tiene un solo y claro objetivo inflacionario, pero poco ayuda a las cuentas agropecuarias.
Pretendo abrir el debate, llamar a la reflexión y recordar que la realidad actual se asimila mucho al final de la Convertibilidad, allá por fin de los noventa, donde la divisa había cedido competitividad y el sector perdía rentabilidad día a día, ¿Cómo terminó?: con muchos productores fuera del sistema, y se inició la ola de endeudamiento más grande que recordemos del sector agropecuario. Me pareció importante expresar una realidad diferente a la que muchos creen del sector. Y así mismo instar a los referentes del sector a expresarlo sin temor, y con la claridad necesaria. Aún estamos a tiempo de solicitar corregir la falta de rentabilidad. matarlos.
El campo argentino, por naturaleza, tiene una impronta ganadera, y hoy los precios de la hacienda son aceptables; solo así se entiende el porqué de tanta paciencia y acompañamiento a la política económica actual. Es cierto que en general nos va bien a los ganaderos. También que producto de una demanda exterior extraordinaria, y una oferta escasa de carne, los precios se han sostenido a pesar de bajar considerablemente el consumo interno. Pero en la zafra el precio del ternero llegó a valer 7000 pesos el kilo y hoy cuesta venderlos por arriba de los 6200 pesos, mientras los costos siguieron la carrera al alza.
Tampoco es cierto que a la cadena de carnes les vaya bien, si no no veríamos cómo muchos frigoríficos atraviesan situaciones financieras delicadas, o cómo la cámara de feedlots refleja que sus números están muy ajustados. No es bueno que solo a los criadores nos vaya bien si la cadena no disfruta de la misma bonanza. Solo el recuerdo de ciertas intervenciones mal realizadas ayuda a que exista cierto acompañamiento general, sin expresar al menos y con énfasis las diferentes situaciones reinantes. Hay que ser solidarios y expresar la realidad del sector agropecuario en su conjunto. No a todo el campo la va bien, y los números lo reflejan con claridad.
El autor es productor agropecuario, exvicepresidente del Senasa